Dinheiro pode ser um dos assuntos mais delicados dentro de um relacionamento. Quando o casal não conversa sobre gastos, dívidas, prioridades e planos para o futuro, pequenas diferenças podem se transformar em grandes discussões.
Por outro lado, organizar as finanças em casal não significa que os dois precisam pensar exatamente da mesma forma ou colocar todo o dinheiro em uma única conta. O mais importante é criar um sistema que funcione para os dois, com transparência, responsabilidade e objetivos em comum.
Se vocês querem parar de se perguntar para onde está indo o dinheiro no fim do mês, começar a guardar mais e construir uma vida financeira mais tranquila, este guia vai ajudar.
Por que é importante organizar as finanças em casal?
Quando duas pessoas vivem juntas, muitas despesas passam a ser compartilhadas: aluguel ou financiamento, supermercado, energia, internet, transporte, lazer e até objetivos maiores, como comprar uma casa ou fazer uma viagem.
Sem organização, é fácil acontecer situações como:
- Um dos dois pagar a maior parte das contas sem perceber.
- O casal gastar mais do que ganha.
- Existirem dívidas escondidas.
- Um parceiro economizar enquanto o outro gasta sem planejamento.
- Discussões frequentes por causa de dinheiro.
- Não sobrar nada para realizar planos futuros.
Por isso, organizar as finanças do casal é muito mais do que fazer uma planilha. É estabelecer acordos e tomar decisões financeiras juntos.
O primeiro passo é conversar sobre dinheiro
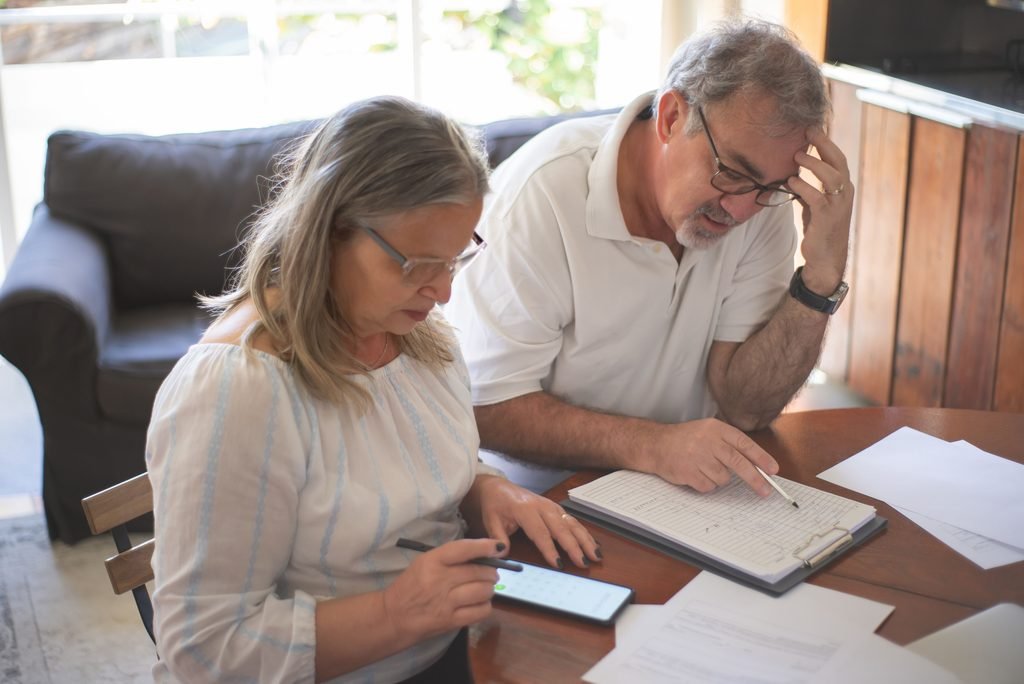
Antes de pensar em aplicativos, planilhas ou contas conjuntas, o casal precisa conversar.
Pode parecer simples, mas muitas pessoas têm vergonha de falar sobre salário, dívidas, cartões de crédito ou hábitos de consumo.
Uma boa conversa financeira deve abordar:
- Quanto cada um recebe por mês.
- Quais são as despesas fixas.
- Quais são os gastos variáveis.
- Quais dívidas existem.
- Quanto cada um possui guardado.
- Quais são os principais objetivos do casal.
- Como vocês pretendem dividir as despesas.
O objetivo não é descobrir quem ganha mais ou quem gasta mais. É entender a realidade financeira dos dois.
Transparência não significa controlar o parceiro
É importante diferenciar transparência financeira de controle.
Saber quanto o casal ganha e quais são as principais despesas ajuda no planejamento. Porém, isso não significa que uma pessoa precisa fiscalizar cada pequeno gasto da outra.
O ideal é estabelecer limites para gastos individuais e regras para despesas que afetam o orçamento da família.
Somem todas as receitas do casal
Depois de conversar sobre a situação financeira, coloque no papel quanto entra todos os meses.
Imagine, por exemplo:
Pessoa A: R$ 3.500
Pessoa B: R$ 2.500
Renda total: R$ 6.000
A partir desse valor, vocês conseguem visualizar quanto realmente têm disponível para organizar a vida financeira.
Se a renda for variável, como no caso de profissionais autônomos, vendedores ou pessoas que recebem comissões, é melhor trabalhar com uma média conservadora dos últimos meses.
Liste todas as despesas
Agora vem uma das partes mais importantes: descobrir para onde o dinheiro está indo.
Separem os gastos em categorias.
Despesas fixas
São aquelas que normalmente aparecem todos os meses, como:
- Aluguel ou financiamento;
- Condomínio;
- Energia;
- Água;
- Internet;
- Telefone;
- Escola;
- Plano de saúde;
- Parcelas de empréstimos.
Despesas variáveis
Aqui entram gastos que podem mudar de um mês para outro:
- Supermercado;
- Combustível;
- Restaurantes;
- Delivery;
- Roupas;
- Passeios;
- Compras pela internet;
- Entretenimento.
Uma dica simples é analisar os últimos dois ou três meses do cartão e da conta bancária.
Muitas vezes, o casal descobre que não é uma grande despesa que está prejudicando o orçamento, mas vários pequenos gastos repetidos.
Definam como as despesas serão divididas
Não existe uma única maneira correta de dividir as contas.
O importante é escolher um método que seja justo para a realidade do casal.
Divisão de 50%
Se os dois possuem rendimentos semelhantes, pode fazer sentido dividir as principais despesas igualmente.
Por exemplo, se as despesas da casa são R$ 3.000, cada um contribui com R$ 1.500.
Divisão proporcional à renda
Quando existe uma diferença significativa entre os salários, dividir tudo pela metade pode pesar muito mais para quem ganha menos.
Nesse caso, uma alternativa é contribuir proporcionalmente à renda.
Por exemplo:
- Pessoa A ganha R$ 4.000;
- Pessoa B ganha R$ 2.000;
- Renda total: R$ 6.000.
A primeira pessoa representa aproximadamente 67% da renda e a segunda, 33%.
Se as despesas compartilhadas forem R$ 3.000, uma divisão proporcional seria aproximadamente:
- Pessoa A: R$ 2.000;
- Pessoa B: R$ 1.000.
O mais importante é que ambos considerem o sistema justo.
Tenham dinheiro individual e dinheiro do casal
Um erro comum é acreditar que, para organizar as finanças em casal, todo o dinheiro precisa ser compartilhado.
Não necessariamente.
Uma estratégia interessante é separar o orçamento em três partes:
1. Dinheiro para despesas do casal
Contas, supermercado, moradia, transporte e outros gastos compartilhados.
2. Dinheiro individual
Cada pessoa pode ter uma quantia para gastar livremente, sem precisar justificar cada compra.
3. Dinheiro para objetivos comuns
Reserva de emergência, viagem, entrada de um imóvel, carro ou outros projetos.
Essa divisão pode proporcionar mais liberdade e, ao mesmo tempo, manter o planejamento familiar sob controle.
Criem objetivos financeiros juntos
Organizar dinheiro fica muito mais fácil quando existe um motivo para economizar.
Em vez de simplesmente dizer “precisamos gastar menos”, estabeleçam metas concretas.
Por exemplo:
- Montar uma reserva de emergência de R$ 10 mil;
- Quitar uma dívida em 12 meses;
- Juntar R$ 20 mil para uma entrada;
- Fazer uma viagem no próximo ano;
- Trocar de carro;
- Começar a investir todos os meses.
Uma meta precisa ter valor e prazo.
Em vez de:
“Vamos guardar dinheiro para viajar.”
Prefiram:
“Vamos guardar R$ 500 por mês durante 12 meses para juntar R$ 6.000 para a viagem.”
Isso torna o objetivo muito mais fácil de acompanhar.
Criem uma reserva de emergência
A reserva de emergência deve fazer parte do planejamento financeiro do casal.
Ela serve para situações inesperadas, como perda de renda, problemas no carro, despesas médicas ou outros imprevistos.
O valor ideal depende da realidade de cada família, mas uma referência comum é construir uma reserva equivalente a alguns meses das despesas essenciais.
O mais importante é começar.
Mesmo que vocês só consigam guardar R$ 100 ou R$ 200 por mês inicialmente, o hábito já representa um avanço.
Cuidado com o cartão de crédito
O cartão pode ser útil, mas também pode esconder o verdadeiro tamanho dos gastos.
Um casal pode pensar que está gastando pouco porque paga as compras somente no mês seguinte. Quando várias parcelas se acumulam, porém, uma parte significativa da renda já fica comprometida.
Uma boa regra é:
não confundir limite do cartão com dinheiro disponível.
Se a renda do casal é R$ 6.000 e o cartão possui limite de R$ 10.000, isso não significa que vocês podem gastar R$ 10.000.
O limite pertence à instituição financeira. O dinheiro pertence ao casal.
Façam uma reunião financeira mensal
Vocês não precisam falar de dinheiro todos os dias.
Uma reunião de 20 a 30 minutos por mês já pode fazer uma grande diferença.
Escolham um dia tranquilo e analisem:
- Quanto entrou;
- Quanto foi gasto;
- Quais contas foram pagas;
- Se alguma despesa saiu do controle;
- Quanto foi guardado;
- Como estão as metas;
- O que precisa ser ajustado no próximo mês.
Evitem transformar essa conversa em uma sessão de acusações.
O objetivo deve ser encontrar soluções.
Uma regra que pode ajudar: decisões acima de determinado valor
Uma estratégia simples é definir um limite para compras que precisam ser conversadas antes.
Por exemplo:
“Qualquer compra acima de R$ 300 que não esteja planejada será conversada antes.”
O valor pode ser R$ 100, R$ 500 ou R$ 1.000, dependendo da renda do casal.
Isso ajuda a evitar compras impulsivas que podem comprometer o orçamento.
E quando um dos dois está endividado?
Essa situação exige ainda mais transparência.
Se um dos parceiros possui dívidas, esconder o problema normalmente apenas aumenta a dificuldade.
O casal deve descobrir:
- Quanto é a dívida total;
- Para quem deve;
- Qual é a taxa de juros;
- Qual é o valor das parcelas;
- Quais dívidas são mais urgentes;
- Quanto pode ser destinado à negociação.
Nem sempre significa que o parceiro precisa assumir a dívida individual do outro. Mas, se as finanças são compartilhadas, o problema pode afetar os dois.
Por isso, é melhor enfrentar a situação juntos do que descobrir o problema quando ele já estiver maior.
Como organizar as finanças em casal na prática
Se vocês estão começando agora, podem seguir este passo a passo:
1. Conversem sobre dinheiro.
Coloquem salários, dívidas, contas e objetivos na mesa.
2. Somem todas as rendas.
Descubram quanto entra por mês.
3. Liste todas as despesas.
Incluam até aqueles pequenos gastos que parecem insignificantes.
4. Separem gastos individuais e compartilhados.
5. Escolham uma forma justa de dividir as contas.
6. Definam metas financeiras.
7. Criem uma reserva de emergência.
8. Estabeleçam limites para compras e cartão.
9. Acompanhem os gastos durante o mês.
10. Façam uma reunião financeira mensal.
Uma simples planilha pode ajudar bastante nesse processo. O importante é que os dois saibam como utilizá-la e participem do planejamento.
O segredo é trabalhar como um time
Talvez a principal mudança de mentalidade seja parar de pensar:
“Meu dinheiro contra o seu dinheiro.”
E começar a pensar:
“Como podemos usar nosso dinheiro para construir a vida que queremos?”
Casais podem ter salários diferentes, personalidades diferentes e até hábitos de consumo diferentes. Isso não impede uma boa organização financeira.
O que faz diferença é existir diálogo, transparência e disposição para fazer ajustes.
Conclusão
Organizar as finanças em casal não significa cortar toda a diversão, controlar cada gasto ou colocar todo o dinheiro em uma única conta.
Significa saber quanto entra, quanto sai, quais são as prioridades e quais objetivos vocês querem alcançar juntos.
Comecem de forma simples: conversem sobre a situação atual, anotem as despesas, definam como as contas serão divididas e escolham uma primeira meta financeira.
Não é necessário resolver toda a vida financeira em um único mês.
O importante é começar a tomar decisões juntos.
Quando o casal deixa de tratar o dinheiro como motivo de conflito e passa a enxergá-lo como uma ferramenta para construir seus planos, a organização financeira se torna muito mais leve — e o futuro também.
Escolham uma data, sentem juntos por alguns minutos e comecem hoje. A melhor hora para organizar as finanças do casal é antes que o dinheiro vire um problema.